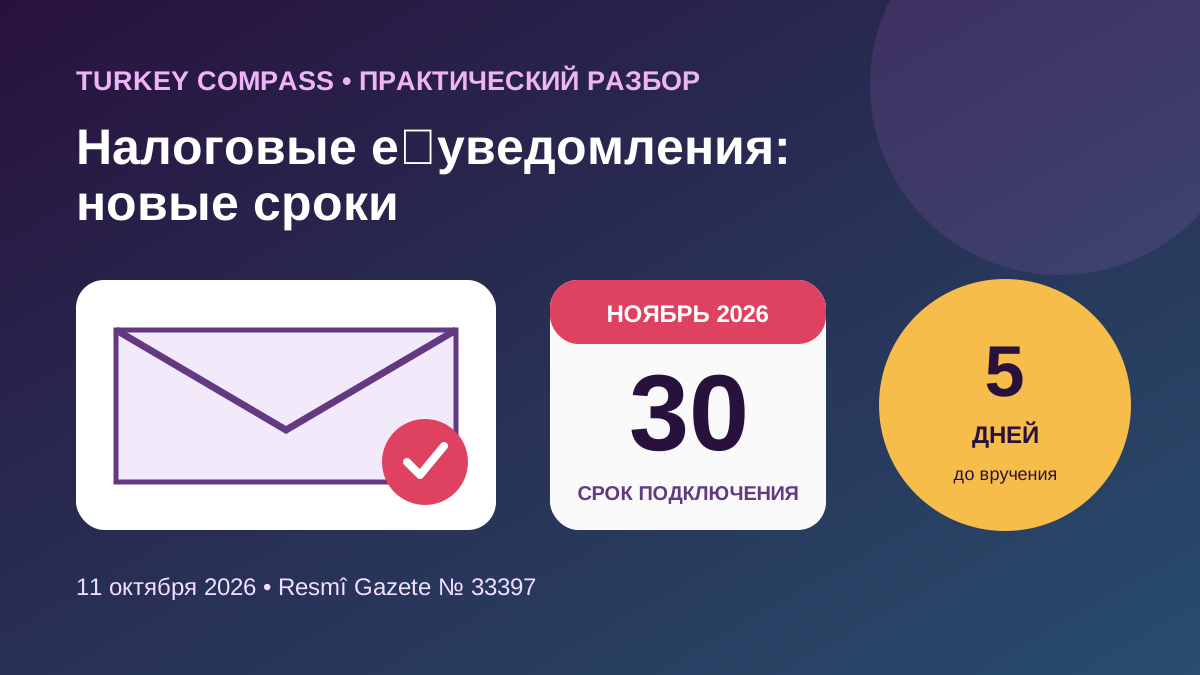
Новое разъяснение Налоговой администрации регулирует обязательные электронные уведомления для плательщиков налога на прибыль, физических лиц на реальном режиме по коммерческим, сельскохозяйственным и профессиональным доходам, а также некоторых товариществ. Отдельное правило затрагивает первое приобретение подлежащих регистрации товаров из списка II по специальному потребительскому налогу — прежде всего соответствующие сделки с новым транспортом. Для иностранного владельца бизнеса главный риск в том, что документ считается вручённым по окончании пятого дня после поступления в электронный кабинет, даже если SMS или письмо не пришло.
Сроки подключения
Действующие лица, подпадающие под обязательство и не подключённые к системе до публикации, должны зарегистрироваться до 30 ноября 2026 года. Новому плательщику после 11 октября даётся 15 дней с даты начала деятельности. При первом приобретении подлежащего регистрации товара из списка ÖTV II подключение требуется до завершения регистрации. Те, кто уже пользовался системой до 1 июля 2026 года, продолжают работу с прежними данными без новой заявки.
Как активировать систему
Заявку можно подать через Dijital Vergi Dairesi или в своей налоговой инспекции. Онлайн-активация завершается подтверждением электронной почты и/или SMS. Не имеющий пароля пользователь может выбрать вход «e‑Devlet ile Kayıt Ol», получить данные доступа и активировать услугу. Для личной подачи через представителя нужна нотариальная доверенность со специальным полномочием на операции с e‑уведомлениями.
Почему нельзя полагаться только на SMS
Подписанный электронный документ считается вручённым в конце пятого дня после его поступления в систему. Оповещения на телефон и почту носят вспомогательный характер: их отсутствие не продлевает срок и не отменяет вручение. Компании стоит назначить ответственного, регулярно проверять кабинет и фиксировать внутреннюю обработку уведомлений.
Исключения и проверка статуса
В документе предусмотрены исключения, в том числе для лиц младше 18 лет и отдельных случаев инвалидности от 90%; для некоторых государственных, дипломатических и международных организаций действуют специальные исключения при первой регистрации. Материал носит общий информационный характер. Проверьте свой статус и конкретную сделку с лицензированным налоговым консультантом или юристом в Турции, особенно если уведомление уже поступило и от него зависит срок возражения или оплаты.