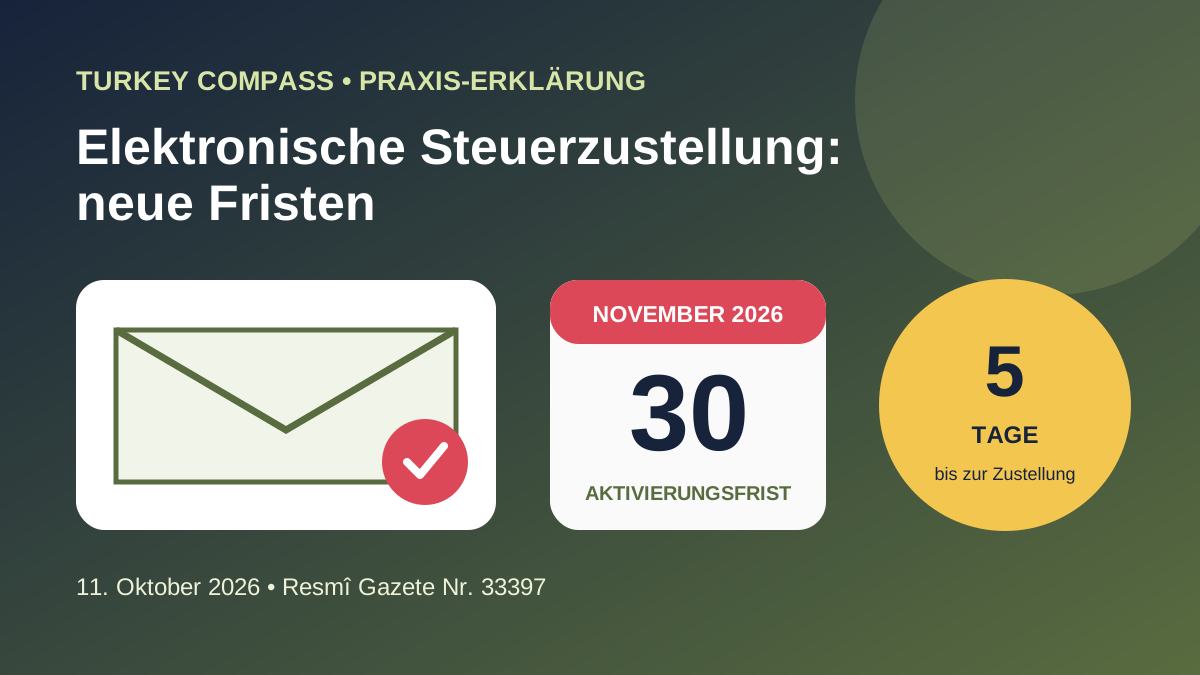
Das neue Rundschreiben der türkischen Steuerverwaltung konkretisiert die verpflichtende elektronische Zustellung für Körperschaftsteuerpflichtige, Personen mit tatsächlich veranlagten gewerblichen, landwirtschaftlichen oder freiberuflichen Einkünften sowie bestimmte Personengesellschaften. Eine eigene Vorgabe betrifft den Ersterwerb zulassungspflichtiger Güter der Sonderverbrauchsteuer-Liste II, vor allem einschlägige Neufahrzeuggeschäfte. Für deutschsprachige Unternehmer und Investoren ist die Zustellungsfiktion entscheidend: Ein Dokument gilt am Ende des fünften Tages nach Eingang im elektronischen Konto als zugestellt, auch wenn die freiwillige E-Mail oder SMS ausbleibt.
Wer bis wann beitreten muss
Ein bestehender, verpflichteter Steuerpflichtiger, der vor Veröffentlichung noch nicht angemeldet war, muss das System bis 30. November 2026 aktivieren. Wer nach dem 11. Oktober eine erfasste Steuerpflicht begründet, hat ab Tätigkeitsbeginn 15 Tage Zeit. Beim Ersterwerb eines zulassungspflichtigen Gegenstands der ÖTV-Liste II muss die Aktivierung vor Abschluss der Zulassung erfolgen. Bereits vor dem 1. Juli 2026 angemeldete Nutzer arbeiten ohne Neuantrag mit ihren bisherigen Zugangsdaten weiter.
So erfolgt die Aktivierung
Der Antrag ist über das Digitale Finanzamt oder mit dem passenden Formular beim zuständigen Finanzamt möglich. Online wird die Aktivierung durch E-Mail- und/oder SMS-Bestätigung abgeschlossen. Wer noch kein Passwort hat, kann über „e‑Devlet ile Kayıt Ol“ Zugangsdaten erzeugen. Bei einer persönlichen Antragstellung durch einen Vertreter verlangt das Rundschreiben eine notariell beglaubigte Vollmacht mit besonderer Befugnis für elektronische Zustellungen.
Die Fünf-Tage-Fiktion läuft ohne SMS
Ein elektronisch signiertes Steuerdokument gilt am Ende des fünften Tages nach Eingang im System als zugestellt. E-Mail und SMS sind nur zusätzliche Hinweise; ihr Ausbleiben verlängert keine Frist und macht die Zustellung nicht unwirksam. Betriebe sollten deshalb eine verantwortliche Person benennen, das Konto regelmäßig prüfen und die interne Bearbeitung dokumentieren.
Ausnahmen und Prüfschritte
Das Rundschreiben nennt Ausnahmen, unter anderem für Minderjährige und bestimmte Fälle mit einem Behinderungsgrad von mindestens 90 Prozent. Für einige öffentliche, diplomatische und internationale Stellen gelten bei Erstzulassungen besondere Ausnahmen. Dieser Beitrag ist eine allgemeine Information, keine individuelle Steuer- oder Rechtsberatung. Lassen Sie Status und Fahrzeugvorgang in Zweifelsfällen von einem in der Türkei zugelassenen Steuerberater oder Rechtsanwalt prüfen—insbesondere wenn bereits ein Bescheid eingegangen ist und eine Einspruchs- oder Zahlungsfrist läuft.