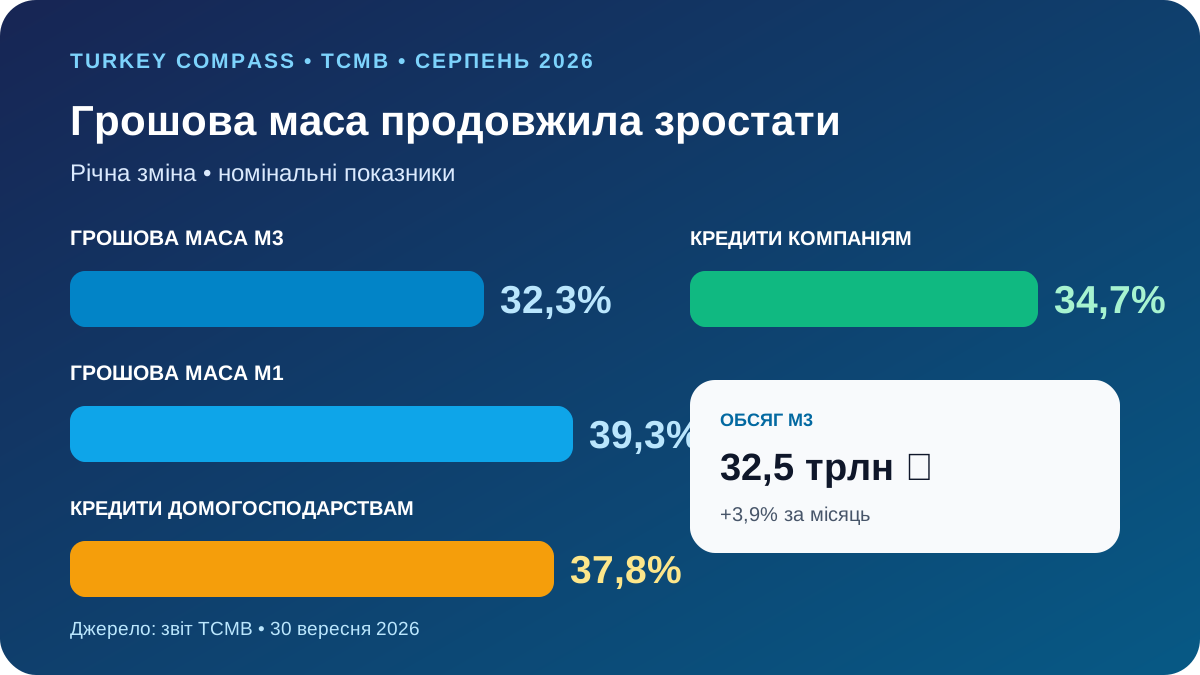
Широка грошова маса M3 у Туреччині в серпні 2026 року зросла на 32,3% рік до року, а її темп прискорився на 1,8 відсоткового пункту проти липня, повідомив TCMB 30 вересня. За місяць M3 додала 3,9% і досягла 32,499 трлн лір. Кредити домогосподарствам збільшилися на 37,8% за рік, але темп знизився на 3,8 в.п.; кредитування нефінансових компаній зросло на 34,7%. Це номінальні показники банківської системи, а не прогноз курсу чи реальних доходів.
M3 додала 1,23 трлн лір за один місяць
Найбільший внесок дали строкові депозити в лірах, що зросли на 458 млрд лір, і валютні депозити до запитання — плюс 392 млрд лір у перерахунку. Вузький агрегат M1 збільшився на 482 млрд лір, а його річний темп піднявся до 39,3%.
Строкові депозити визначили річну динаміку
Строкові вклади дали 17,6 відсоткового пункту до 32,3% річного зростання M3. Депозити до запитання додали 10,5 в.п., фонди грошового ринку — 2,2 в.п. Це пояснює структуру ліквідності, але не показує реальну дохідність конкретної сім'ї після інфляції, податків і валютних коливань.
Кредити домогосподарствам зростали повільніше
Річний темп кредитування населення знизився на 3,8 в.п. до 37,8%. Кредити нефінансовим підприємствам зросли на 34,7%, прискорившись на 0,3 в.п. Сповільнення не означає зменшення боргу: кредитний портфель і далі зростав, але менш швидко.
Практичний висновок для українців у Туреччині
Порівнюючи лірні та валютні рахунки або кредит, потрібно перевіряти актуальні умови банку, податок, валютний ризик і страхування вкладів. Зростання M3 не гарантує доступної іпотеки й не вимірює ціни квартир. Покупцеві потрібні правила фінансування для нерезидентів, підтвердження доходу, перший внесок і окремий індекс житла.
Три важливі обмеження
Показники номінальні й не скориговані на споживчу інфляцію. Валютні депозити враховують у ліровому еквіваленті, тому курс змінює їхню оцінку. Загальна статистика сектору також не визначає ставку за конкретним кредитом, чистий дохід депозиту чи майбутнє рішення центрального банку.