Am 24. September 2026 ist die erste nationale Verordnung über eine grüne Taxonomie in der Türkei in Kraft getreten. Sie soll nachhaltige Wirtschaftstätigkeiten einheitlich klassifizieren, Finanzströme lenken und Greenwashing begrenzen. Für Unternehmen und Investoren aus Deutschland und Europa wird sie damit zu einem neuen Prüfpunkt bei türkischen Projekten, Lieferketten und Akquisitionen. Sie verpflichtet aber nicht jedes Unternehmen sofort zur Berichterstattung und erklärt die türkische Einstufung nicht automatisch für gleichwertig mit der EU-Taxonomie.
Drei Bedingungen für Taxonomiekonformität
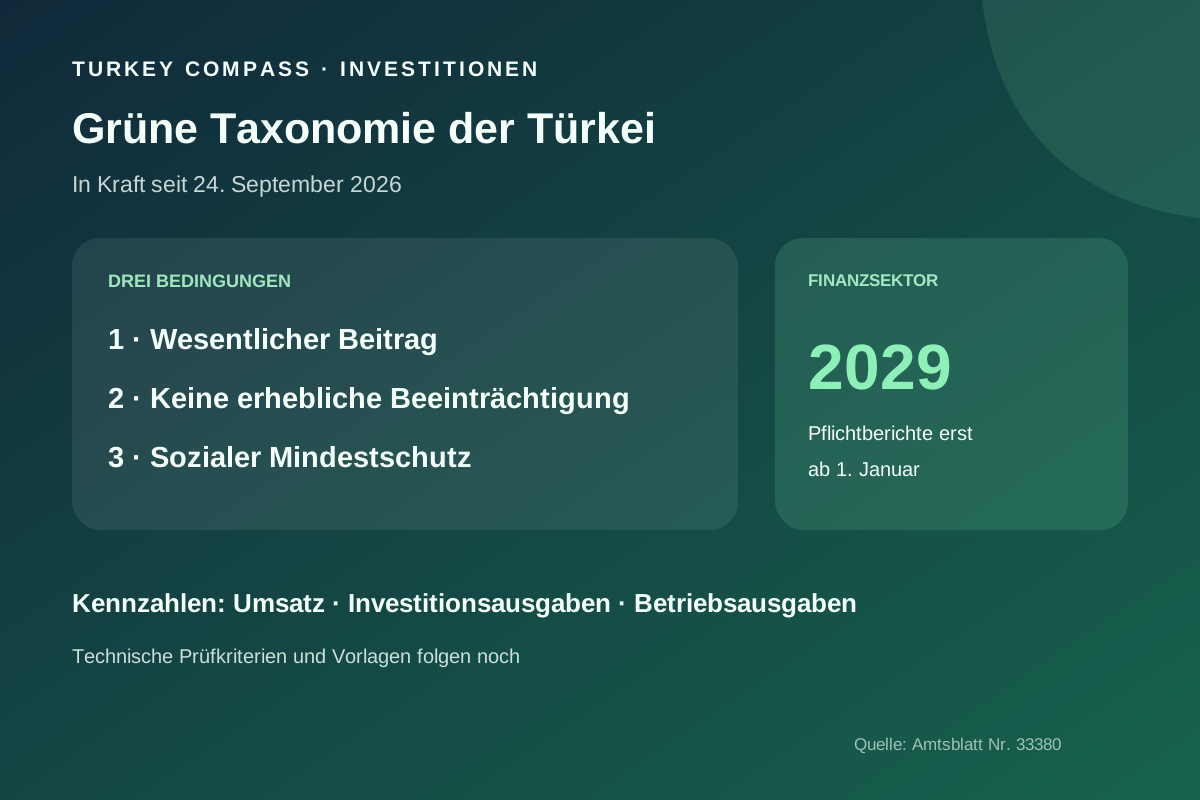
Eine in Anhang 1 genannte Tätigkeit ist nur konform, wenn sie wesentlich zu mindestens einem von sechs Umweltzielen beiträgt, keines der übrigen Ziele erheblich beeinträchtigt und soziale Mindestschutzvorgaben einhält. Die Ziele umfassen Klimaschutz, Klimaanpassung, Wasser und Meere, Kreislaufwirtschaft, Vermeidung von Umweltverschmutzung sowie Biodiversität. Eine ESG-Richtlinie oder grüne Werbeaussage allein reicht nicht.
Berichtspflicht und Übergang bis 2029
Unternehmen mit mindestens einer Tätigkeit aus Anhang 1 können nach den künftigen Vorlagen der Klimaschutzbehörde berichten. Banken, Wertpapierhäuser, Investment- und Portfoliogesellschaften, Versicherer, Rückversicherer und Pensionsunternehmen werden als Pflichtberichterstatter benannt. Die Übergangsvorschrift setzt diese Pflicht jedoch bis 1. Januar 2029 aus; Einzelheiten bestimmen die jeweiligen Finanzaufsichten.
Umsatz, Investitions- und Betriebsausgaben
Als Kennzahlen dienen die Anteile taxonomiefähiger oder taxonomiekonformer Produkte und Leistungen an Umsatz, Investitionsausgaben und Betriebsausgaben. Ein freiwillig berichtendes Unternehmen darf eine einzelne Tätigkeit in einer Kennzahl auslassen, wenn ihr Anteil am entsprechenden Gesamtwert unter 10% liegt. Finanzunternehmen können für ihre eigene Berichterstattung Taxonomiedaten von Unternehmen anfordern.
Technische Prüfkriterien folgen noch
Die Verordnung schafft die Architektur; technische Prüfkriterien, Berichtsvorlagen sowie Regeln für Übergangspläne und Verifizierung veröffentlicht die Klimaschutzbehörde. Aktualisierte Kriterien sollen jeweils bis 15. Dezember erscheinen und im Folgejahr gelten. Produktionstätigkeiten mit festen fossilen Brennstoffen können nicht als ökologisch nachhaltig eingestuft werden. Eine Projektklassifikation benötigt daher mehr als den neuen Verordnungstext.
Abgrenzung zur EU-Taxonomie
Deutsche und europäische Unternehmen sollten die türkische und die europäische Prüfung getrennt dokumentieren. Die neue Verordnung enthält keine automatische Anerkennung als EU-taxonomiekonform. Bei Finanzierung, Fondsbericht oder Lieferantenprüfung sind deshalb die konkrete Tätigkeit, Systemgrenze, Daten zu Umsatz, Capex und Opex, anwendbare Prüfkriterien und Verifizierung zu vergleichen. Eine türkische Einstufung kann relevante Evidenz liefern, ersetzt aber nicht ohne Weiteres europäische Pflichten.
Faktencheck von Turkey Compass
Bestätigt ist: Die nationale Taxonomie gilt und Finanzunternehmen werden als Pflichtberichterstatter erfasst. Ebenfalls bestätigt ist deren Übergangsfrist bis 1. Januar 2029. Nicht bestätigt ist, dass alle Unternehmen sofort berichten müssen, jede Tätigkeit aus Anhang 1 automatisch grün ist oder die Verordnung allein die Konformität mit der EU-Taxonomie bescheinigt.
Official Gazette — Annex 1 to the Türkiye Green Taxonomy Regulation, 24 September 2026 →