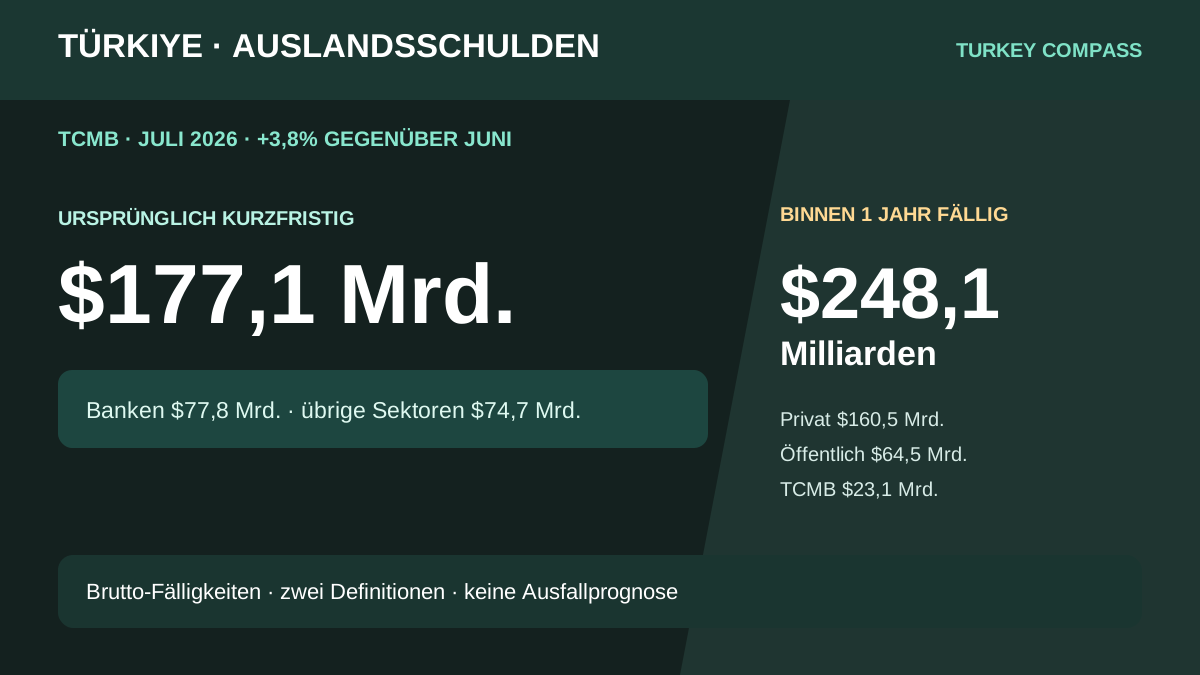
Der Bestand der kurzfristigen Auslandsschulden Türkiyes nach Ursprungslaufzeit erreichte Ende Juli 2026 laut TCMB $177,1 Milliarden und stieg gegenüber Juni um 3,8%. Die breitere Restlaufzeitbetrachtung — sämtliche innerhalb der nächsten zwölf Monate fälligen Auslandsverbindlichkeiten einschließlich des kurzfristig werdenden Teils langfristiger Kredite — lag bei $248,1 Milliarden. Für deutschsprachige Anleger und Ruheständler sind beide Zahlen relevant, aber nicht austauschbar: Sie beschreiben Fälligkeiten, nicht automatisch einen Zahlungsausfall, den Lira-Kurs oder die Sicherheit einer einzelnen Bank.
Banken und Unternehmen trugen zum Anstieg bei
Die kurzfristigen Auslandsschulden der Banken stiegen im Juli um 4,3% auf $77,8 Milliarden. Kurzfristige Fremdwährungskredite aus dem Ausland legten dabei um 23,5% auf $9,8 Milliarden zu. Bei den übrigen Sektoren erhöhte sich der Bestand um 3,6% auf $74,7 Milliarden; davon entfielen $65,1 Milliarden auf Handelskredite und $9,7 Milliarden auf sonstige Kredite. Diese Positionen sind Bestandteile des Gesamtergebnisses und dürfen nicht nochmals hinzugerechnet werden.
$177,1 Mrd. und $248,1 Mrd. messen Verschiedenes
$177,1 Milliarden ordnen Verbindlichkeiten nach ihrer ursprünglichen Laufzeit ein. $248,1 Milliarden erfassen dagegen alles, was binnen eines Jahres fällig wird, unabhängig von der Ursprungslaufzeit. Davon entfielen $64,5 Milliarden auf den öffentlichen Sektor, $23,1 Milliarden auf die TCMB und $160,5 Milliarden auf den Privatsektor. Das ist ein Brutto-Fälligkeitsprofil, weder das Haushaltsdefizit noch eine Netto-Finanzierungslücke nach Reserven, Vermögenswerten und Anschlussfinanzierung.
Der Euro-Anteil ist für europäische Anleger sichtbar
Der Bestand nach Ursprungslaufzeit bestand zu 34,3% aus US-Dollar, zu 26,5% aus Euro, zu 26,0% aus türkischer Lira und zu 13,2% aus anderen Währungen. Die Währung zeigt eine Risikodimension, aber nicht die Absicherung, Exporterlöse oder korrespondierende Devisenaktiva jedes Schuldners. Eine Kursbewegung lässt sich deshalb nicht pauschal auf den gesamten Bestand übertragen.
Welche Indikatoren jetzt entscheidend sind
Zu beobachten sind tatsächliche Refinanzierungsquoten, Finanzierungskosten, internationale Reserven, Einlagenentwicklung, Leistungsbilanz und Handelskredite. Eine hohe Fälligkeit kann bei ausreichender Liquidität und Marktzugang bedient oder verlängert werden; eine Verlängerung kann jedoch teurer werden. Erst mehrere Veröffentlichungen und reale Marktpreise zeigen, ob sich das Risiko verschärft oder entspannt.
Keine direkte Prognose für Immobilien oder Festgeld
Die Statistik bestimmt weder Wechselkurs noch Immobilienwert, Hypothekenzins oder Sicherheit eines konkreten Festgeldkontos. Wer Euro in Lira, ein Unternehmen oder eine Immobilie umschichtet, sollte mehrere Kurs- und Zinsszenarien rechnen und Bank, Vertrag sowie Gegenpartei einzeln prüfen. Die nationale Bruttosumme ist weder eine Krisengarantie noch ein Entwarnungssignal.
TCMB — Monthly Developments of Short-Term External Debt Statistics, July 2026 →