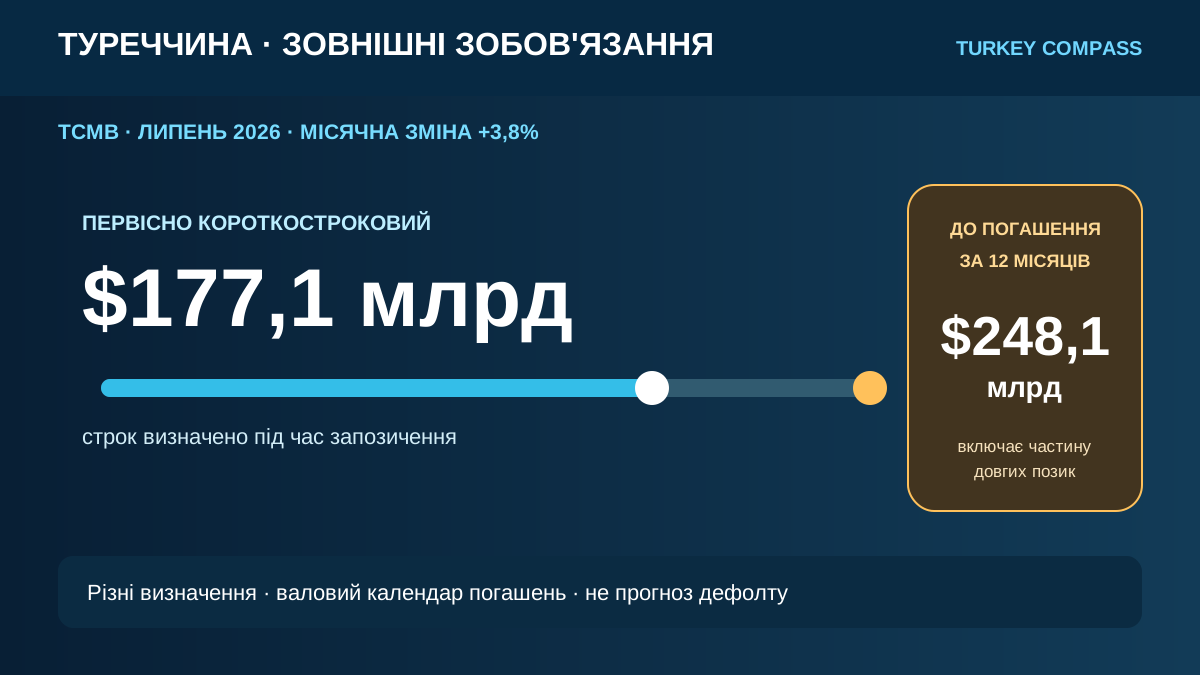
Короткостроковий зовнішній борг Туреччини за первісним строком досяг $177,1 млрд наприкінці липня 2026 року, збільшившись за місяць на 3,8%, повідомив TCMB. Ширший показник за залишковим строком — усі зовнішні зобов'язання, що мають бути погашені впродовж наступних 12 місяців, включно з поточною частиною довгострокових позик, — становив $248,1 млрд. Українцям, які зберігають кошти або планують витрати в Туреччині, важливо розрізняти ці визначення: вони не є прогнозом дефолту, курсу ліри чи вартості житла.
Банки та інші сектори збільшили короткі зобов'язання
Короткостроковий зовнішній борг банків зріс на 4,3% до $77,8 млрд. Їхні валютні позики з-за кордону збільшилися на 23,5% до $9,8 млрд. Борг інших секторів піднявся на 3,6% до $74,7 млрд, зокрема торговельні кредити становили $65,1 млрд, а грошові позики — $9,7 млрд. Це складові офіційного підсумку, а не суми, які треба додавати до нього ще раз.
Два показники відповідають на різні запитання
$177,1 млрд класифікують борг за строком, визначеним на момент виникнення. $248,1 млрд показують усе, що підлягає погашенню протягом року незалежно від первісного строку. У другій сумі $64,5 млрд припадало на державний сектор, $23,1 млрд — на TCMB і $160,5 млрд — на приватний сектор. Це валовий календар погашень, а не дефіцит бюджету та не чиста потреба у фінансуванні після активів, резервів чи пролонгації.
Борг номінований не лише в доларах
У первісно короткостроковому боргу частка долара становила 34,3%, євро — 26,5%, турецької ліри — 26,0%, інших валют — 13,2%. Валюта впливає на ризик балансу, але статистика не показує хеджування, експортну виручку або відповідні валютні активи кожного позичальника. Тому рух USD/TRY не можна автоматично переносити на всю суму.
Що перевіряти родині або інвестору
Слідкуйте за фактичним рефінансуванням банків і компаній, міжнародними резервами, депозитами, поточним рахунком та новою вартістю позик. Якщо ваш бюджет у гривні, євро чи доларі, окремо перевіряйте валюту майбутніх платежів у Туреччині. Загальний показник країни не замінює перевірку конкретного банку, забудовника, роботодавця чи договору.
Чого реліз не прогнозує
Дані не визначають майбутній курс ліри, безпеку окремого депозиту, ставку кредиту або ціну нерухомості. Великий обсяг погашень може бути керованим за наявності ліквідності й доступу до ринку; водночас продовження боргу може стати дорожчим. Для висновку потрібні наступні місячні дані та фактичні умови фінансування, а не один заголовок.
TCMB — Monthly Developments of Short-Term External Debt Statistics, July 2026 →